

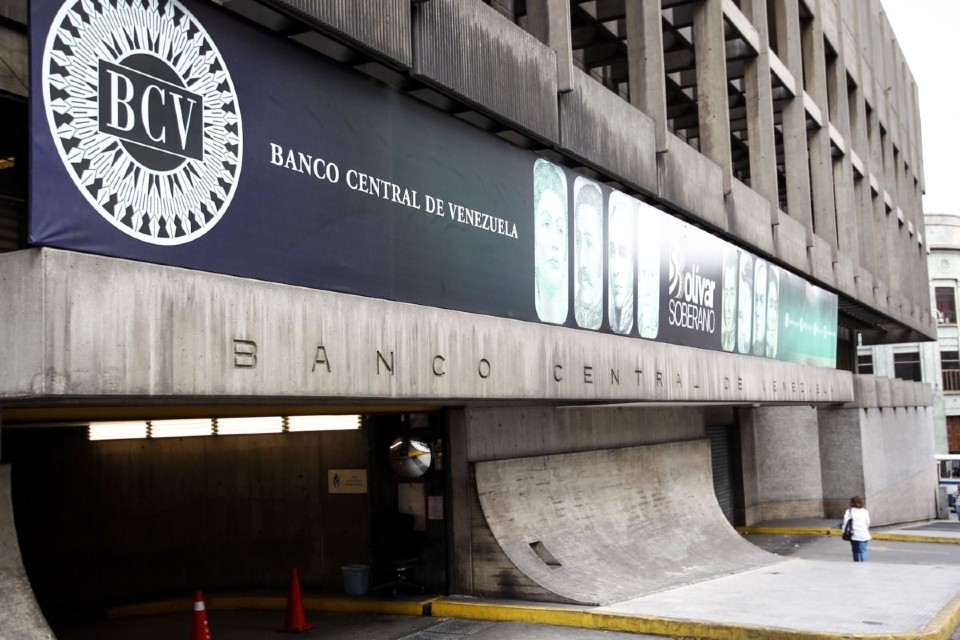
El Banco Central de Venezuela (BCV) ajustó las normas sobre el encaje legal mediante la Resolución N° 26-08-02, al aplicar un recorte en las tasas requeridas para los depósitos a plazo en la banca comercial, universal y microfinanciera.
La resolución tiene fecha del pasado 11 de septiembre de 2026.
Según la normativa difundida en la Gaceta Oficial Extraordinaria N° 7.073, la exigencia de encaje para las obligaciones a plazo en moneda nacional se redujo del 73 % al 50 % para la banca comercial y universal.
En cuanto a los bancos microfinancieros, el encaje sobre las captaciones a plazo bajó del 40 % al 27 %, lo que apunta a estimular el otorgamiento de préstamos y la intermediación financiera en esa área.
Si bien el ajuste busca dejar un margen mayor de liquidez en el sistema bancario para impulsar los créditos hacia el sector productivo de acuerdo con la estructura de tasas, analistas económicos consideran que la medida tendrá un alcance limitado.
En ese sentido, el economista Hermes Pérez explicó en redes sociales que la baja del encaje aplicada por el instituto emisor es marginal, pues abarca únicamente a los depósitos a plazo.
De acuerdo con sus proyecciones, el volumen de fondos para financiamiento dependerá de cuánto logren crecer estas captaciones, por lo que estima que la cartera de créditos solo experimentará un leve aumento equivalente a entre 0,1 % y 0,4 % del Producto Interno Bruto (PIB) para el final del año.
Pues bien, la disminución del encaje legal, como precisó Pérez, no abarca ciertos aspectos concretos. Por ejemplo, el artículo 16 precisa que se mantiene la obligación de un encaje mínimo del 73 % para las instituciones bancarias autorizadas para realizar operaciones en el mercado monetario en lo concerniente a las Inversiones Cedidas y a las Obligaciones Netas a la vista y por ahorro.
Asimismo, Los bancos microfinancieros «cuyo índice de intermediación crediticia sea mínimo de 50 %, calculado según el último balance de publicación, deberán mantener un encaje mínimo del 40% del monto total de las Obligaciones Netas a la vista y por ahorro», al igual que para las Inversiones Cedidas.